2026년 9월 11일 나온 조심 2026서1189 결정의 쟁점은 구분점포 6개가 상속세 및 증여세법 시행령 제71조에 따른 관리·처분이 부적당한 재산에 해당하는지 여부였다.
청구인은 2025년 4월 24일 상속세를 신고하면서 집합건물의 구분점포 6개를 물납대상 재산으로 신청했다. 그러나 관악세무서장은 벽체가 철거된 상태여서 물납재산의 경계가 불분명하고 공용부분인 복도를 타인이 실질 점유하고 있다는 이유로 2026년 1월 5일 물납재산변경명령 및 물납허가기한 연장을 결정·통지했다. 청구인은 같은 달 23일 심판청구를 냈다.
조세심판원은 상증세법 시행령과 시행규칙이 관리·처분이 부적당한 재산의 예로 지상권 등 재산권이 설정된 경우, 물납신청한 토지와 지상건물의 소유자가 다른 경우, 토지 일부에 묘지가 있는 경우, 건축허가를 받지 아니하고 건축된 건축물, 소유권이 공유로 된 재산 등을 두고 있다고 봤다. 심판원은 쟁점점포에는 이런 직접적인 사정이 확인되지 않았다고 판단했다.
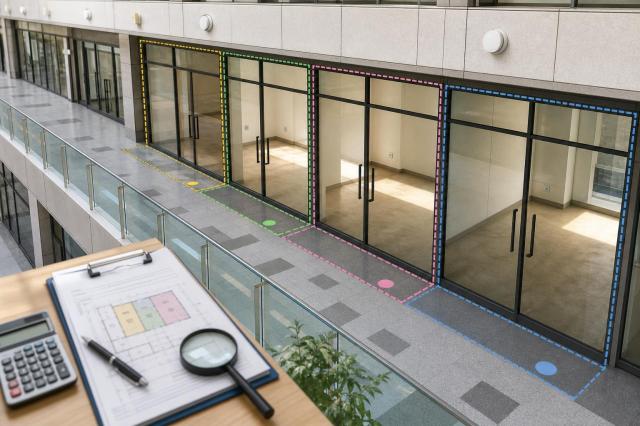
심판원은 또 쟁점점포의 공부상 도면과 청구인이 설치한 표지를 통해 점포 경계가 법적·사실적으로 확인된다고 봤다. 복도 등 공용에 제공되는 건물부분은 구분소유권의 목적으로 할 수 없고, 청구인이 소유하지도 않은 공용부분에서의 사정만으로 쟁점점포의 물납에 영향을 미친다고 보기 어렵다고 판단했다.
아울러 무단점유 중인 공용부분은 쟁점점포와 인접하지 않거나 별도로 출입문이 있어 쟁점점포의 사용 등에 직접 영향을 미치는 사정이 있다고 보기 어렵다고 봤다. 심판원은 이런 점을 근거로 물납재산 변경명령 처분에 잘못이 있다고 판단했다.
※ 이 기사는 공개된 자료를 바탕으로 AI 기술을 활용해 분석·정리한 기사입니다.
곽수현 기자 khkyun@ajunews.com
<저작권자 © 아주로앤피 (www.lawandp.com) 무단전재 및 재배포금지>